Consolidación de Deudas: ¿Cuándo Conviene Unificar tus Préstamos?
Cuando te encuentras pagando múltiples tarjetas de crédito y préstamos al mismo tiempo, gestionar las diferentes fechas de vencimiento, comisiones e intereses puede volverse una tarea abrumadora. En estos escenarios, la consolidación de deudas se presenta como una alternativa estratégica para recuperar el control de tu economía.
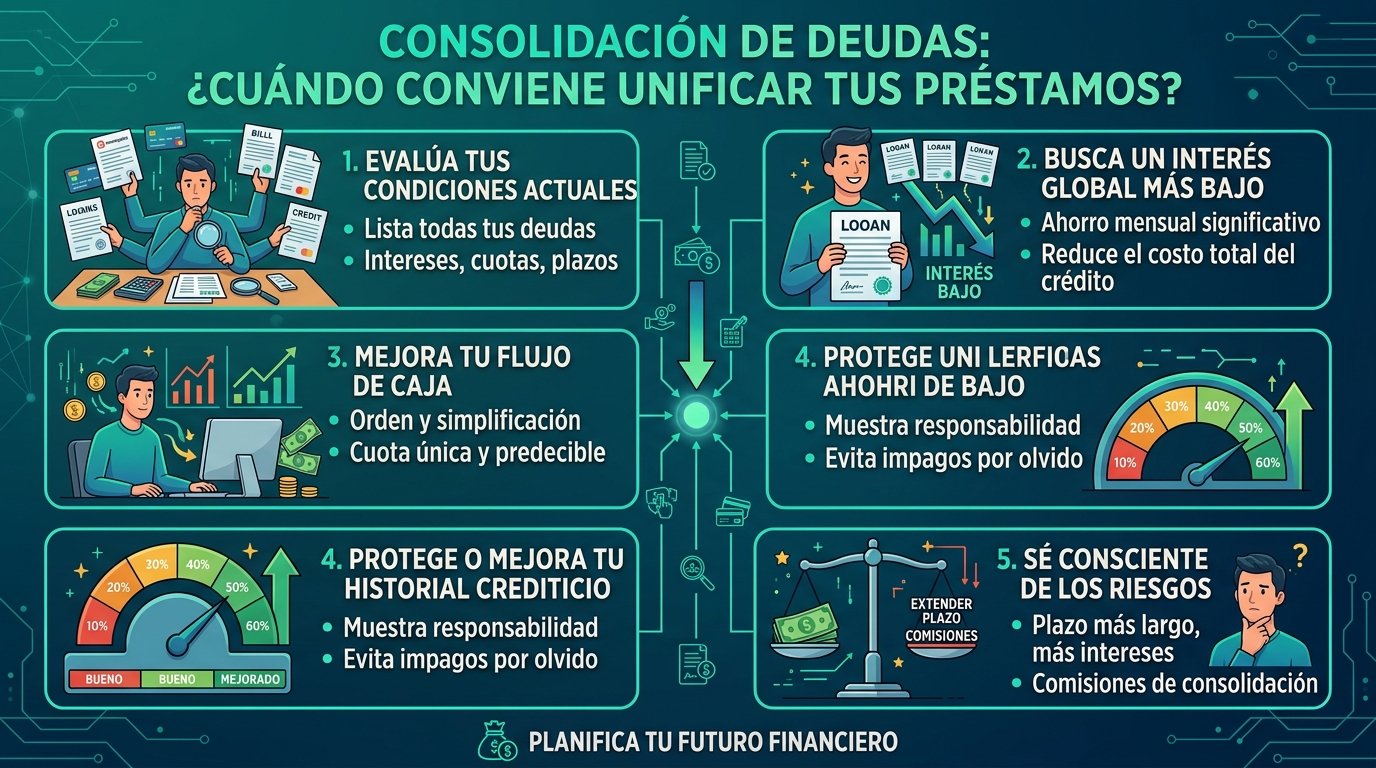
A continuación, explicamos en qué consiste este mecanismo, sus principales ventajas y los factores críticos que debes evaluar antes de solicitarlo.
1. ¿Qué es la consolidación de deudas y cómo funciona?
La consolidación o compra de deuda consiste en agrupar varios préstamos pendientes (tarjetas de crédito, créditos personales o vehiculares) en un solo crédito nuevo, preferiblemente con una tasa de interés más baja o un plazo de pago más adecuado a tu presupuesto actual.
En lugar de pagar a tres o cuatro entidades financieras diferentes cada mes, realizas un único pago mensual a una sola institución.
2. Ventajas principales de consolidar tus deudas
- Simplificación administrativa: Manejas una sola fecha de corte y un único comprobante de pago al mes, eliminando el riesgo de olvidos y comisiones por mora.
- Reducción de la TCEA (Tasa de Costo Efectivo Anual): Al trasladar saldos de tarjetas de crédito (que suelen tener las tasas más altas del mercado) a un préstamo personal estructurado, reduce sustancialmente el costo total del financiamiento.
- Mayor flujo de caja mensual: Si extiendes el plazo de devolución, puedes lograr que la cuota única mensual sea considerablemente más baja que la suma de todas las cuotas anteriores combinadas.
3. Errores críticos que debes evitar
A. No cerrar las tarjetas de crédito liberadas
El error más común tras consolidar deudas es volver a utilizar las tarjetas que han quedado en saldo cero. Si no cambias tus hábitos de consumo, corres el riesgo de duplicar tu nivel de endeudamiento al sumar la nueva cuota de consolidación con nuevos consumos con tarjeta.
B. Fijarse únicamente en la cuota mensual y no en el costo total
Si bien reducir la cuota mensual otorga un alivio inmediato a tu presupuesto, extender excesivamente el plazo de pago puede hacer que termines pagando más dinero en intereses totales a largo plazo. Compara siempre el costo financiero total antes de firmar.
4. ¿Cuándo es el momento adecuado para solicitarla?
- Cuando mantienes un buen historial crediticio y puntualidad en tus pagos, lo que te permite negociar mejores tasas de interés con otros bancos.
- Cuando la tasa de interés del nuevo crédito es sensiblemente inferior al promedio de las tasas de tus deudas actuales.
- Cuando estás comprometido a cerrar las líneas de crédito liberadas o mantenerlas estrictamente para emergencias.
«La consolidación de deudas es una herramienta de reestructuración financiera, no una solución definitiva. El verdadero éxito depende de eliminar las causas del endeudamiento inicial.»