Perfil de Inversor: Descubre tu Tolerancia al Riesgo Antes de Invertir
Uno de los pasos más importantes antes de destinar el primer dólar a los mercados financieros es definir tu perfil de inversor. Cada persona tiene metas diferentes, un horizonte de tiempo distinto y una capacidad emocional particular para afrontar los altibajos del mercado.
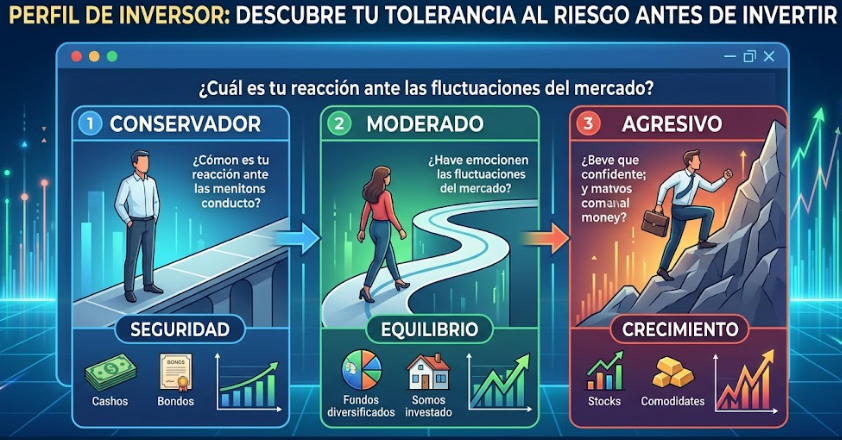
Conocer tu tolerancia al riesgo evita tomar decisiones impulsivas motivadas por el pánico o la euforia durante las fluctuaciones de precios.
1. ¿Qué es el perfil de riesgo?
El perfil de riesgo combina tu capacidad financiera para absorber pérdidas con tu disposición psicológica ante la volatilidad. Se determina evaluando tres factores principales:
- Edad y horizonte temporal: Si tienes muchos años por delante antes de necesitar el dinero, puedes asumir más riesgos para buscar retornos mayores.
- Estabilidad de ingresos: Personas con ingresos estables suelen tolerar mejor el riesgo que aquellas con ingresos fluctuantes.
- Objetivo financiero: No es lo mismo invertir para dar el pago inicial de una casa en dos años que ahorrar para la jubilación en 30 años.
2. Los tres perfiles principales de inversor
Conservador
Su prioridad absoluta es preservar el capital e impedir pérdidas, aceptando rentabilidades moderadas o bajas a cambio de máxima tranquilidad.
- Activos ideales: Depósitos a plazo fijo, cuentas remuneradas, bonos soberanos y fondos de renta fija de corto plazo.
Moderado
Busca un equilibrio entre la seguridad del capital y un crecimiento sostenido que supere a la inflación. Tolera variaciones leves en su portafolio a cambio de una rentabilidad superior en el mediano y largo plazo.
- Activos ideales: Combinación equilibrada de renta fija (40%-50%) con ETFs o fondos indexados globales de renta variable (50%-60%).
Agresivo / Crecimiento
Su objetivo principal es maximizar la rentabilidad a largo plazo. Entiende y acepta que su patrimonio experimentará fluctuaciones significativas en el corto plazo.
- Activos ideales: Portafolios compuestos en su mayoría por acciones, ETFs temáticos o de renta variable pura (80%-100%), reduciendo al mínimo la renta fija.
3. ¿Cómo ajustar tu estrategia según tu perfil?
No existe una distribución única perfecta. La regla de oro es diseñar una cartera de inversión que te permita dormir tranquilo por las noches. Si la caída del valor de tus activos te produce ansiedad constante, es una señal clara de que tu cartera contiene más riesgo del que tu perfil realmente tolera.
«La mejor estrategia de inversión no es la que genera más dinero en el papel, sino la que eres capaz de mantener en la práctica durante los momentos difíciles.»