Renta Fija vs. Renta Variable: ¿Cómo Elegir la Mejor Opción para tu Dinero?
Al dar los primeros pasos en el mundo de las inversiones, uno de los dilemas más comunes es decidir entre la seguridad y la rentabilidad. Comprender la diferencia entre renta fija y renta variable es esencial para construir un portafolio de inversión equilibrado y adaptado a tus metas.
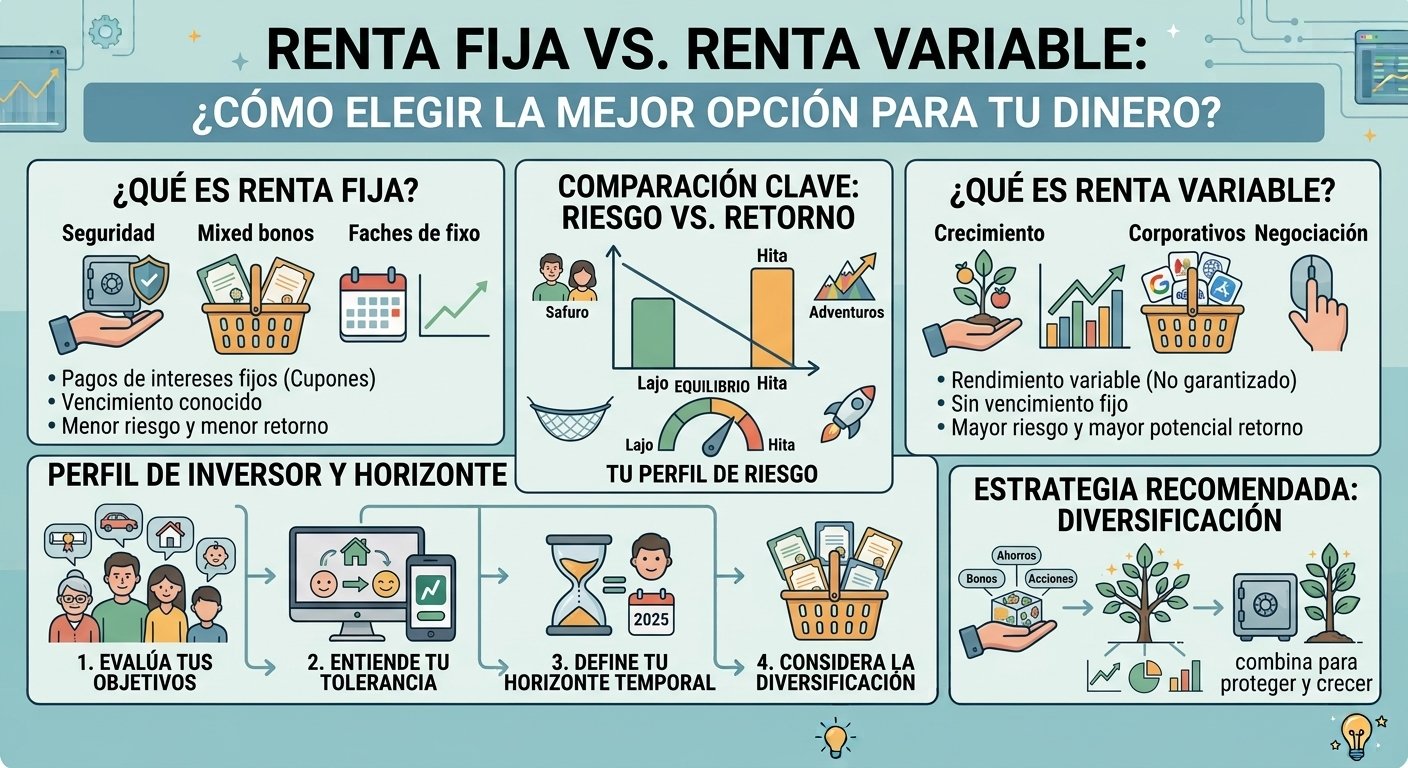
A continuación, analizamos las características clave de cada instrumento y cómo combinarlos correctamente.
1. ¿Qué es la Renta Fija?
En la renta fija, conoces (o puedes calcular de antemano) la rentabilidad que obtendrás y el plazo en el que recuperarás tu capital más los intereses. Al invertir en este formato, básicamente estás prestando tu dinero a una entidad (un banco, una empresa o el Estado).
- Ejemplos comunes: Depósitos a plazo fijo, bonos del Tesoro y letras del estado.
- Ventajas: Riesgo muy bajo, alta predictibilidad y protección del capital a corto plazo.
- Limitación: Sus rendimientos suelen ser más moderados y en ocasiones solo compensan la inflación.
2. ¿Qué es la Renta Variable?
En la renta variable, no existe una rentabilidad garantizada ni un plazo fijo de devolución. El rendimiento depende de la evolución de las empresas en el mercado o de la economía en general.
- Ejemplos comunes: Acciones de empresas, ETFs y fondos de inversión en acciones.
- Ventajas: Potencial de retorno significativamente mayor a largo plazo y protección contra la inflación.
- Limitación: Presenta volatilidad (los precios suben y bajan diariamente) y un riesgo más elevado a corto plazo.
3. ¿Cómo decidir tu porcentaje de inversión?
La proporción entre renta fija y renta variable dependerá de dos factores principales:
- Tu horizonte temporal: Si necesitas el dinero en menos de 2 o 3 años, prioriza la renta fija. Si inviertes con un horizonte de 5 a 10 años o más (ej. jubilación), puedes asignar un porcentaje mayor a renta variable.
- Tu tolerancia al riesgo: Si las fluctuaciones diarias de los mercados te generan ansiedad, mantén un perfil más conservador aumentando la renta fija.
«La clave de una inversión exitosa no es elegir el instrumento más rentable, sino la combinación de activos que te permita dormir tranquilo por las noches.»