Hábitos Financieros Diarios: Cómo Ahorrar Sin Esfuerzo ni Sacrificios
El primer paso para transformar tus finanzas personales y alcanzar la libertad económica no depende de ganar un sueldo millonario, sino de construir constancia a través de pequeños hábitos diarios. A menudo se piensa que el ahorro requiere sacrificios extremos o privaciones absolutas, pero la realidad es que el éxito financiero se basa en sistemas sostenibles.
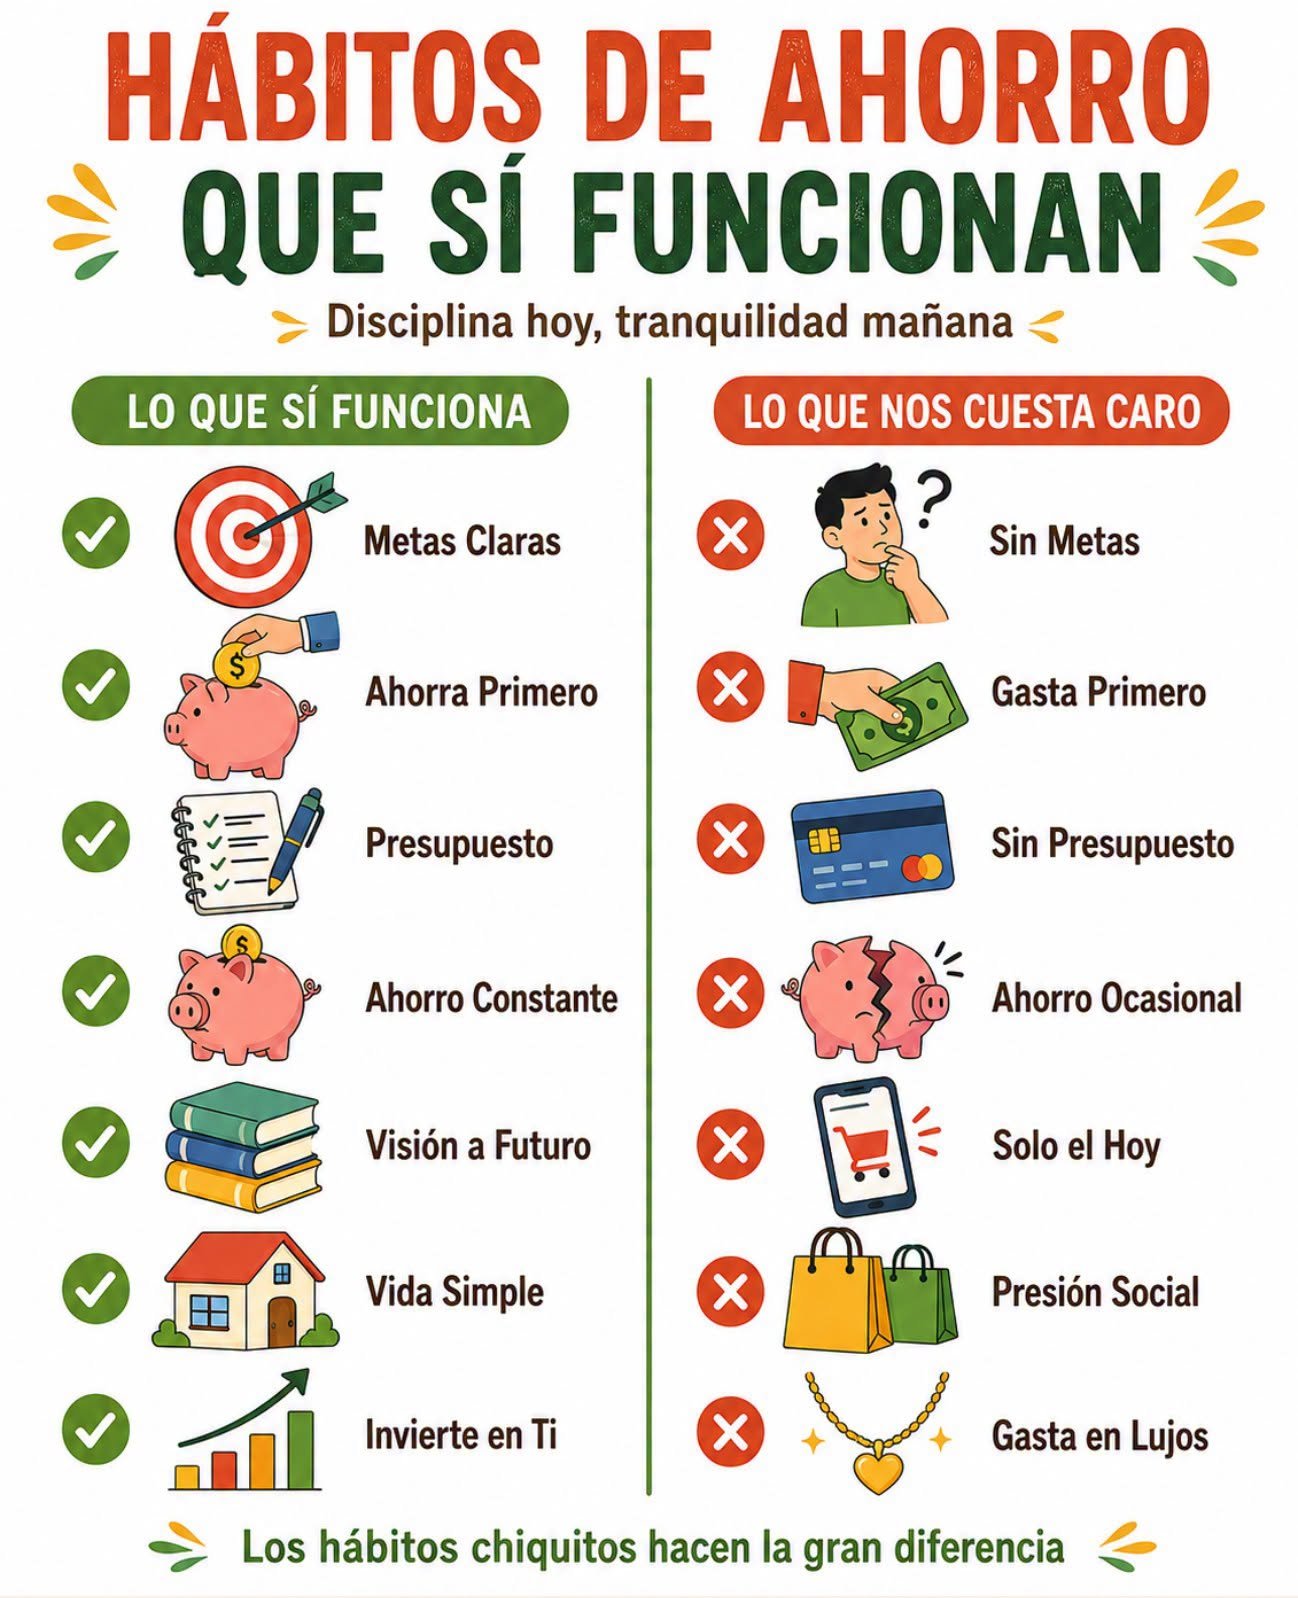
A continuación, exploramos los hábitos clave que puedes implementar hoy mismo para optimizar tu capacidad de ahorro sin descuidar tu calidad de vida.
1. La Regla del Pago Automático (Págate a ti primero)
El error más frecuente al intentar ahorrar es gastar primero durante todo el mes y guardar únicamente el dinero que sobra al final. Como el ser humano tiende a adaptar sus gastos al nivel de ingresos disponibles, rara vez sobra algo.
La solución: Configura una transferencia automática el mismo día que recibes tu sueldo para mover un porcentaje fijo (por ejemplo, el 10% o 15%) directamente hacia una cuenta de ahorros separada. Al no ver ese dinero en tu cuenta corriente, aprenderás a vivir y presupuestar con el saldo restante de manera natural.
2. Identifica y Reduce los «Gastos Hormiga»
Los pequeños consumos diarios que pasan desapercibidos —como el café diario fuera de casa, los servicios de suscripción que apenas utilizas, las compras impulsivas o las comisiones bancarias innecesarias— erosionan silenciosamente tu presupuesto mensual.
La solución: Realiza una auditoría de tus extractos bancarios al finalizar cada mes. Clasifica tus consumos y elimina aquellas suscripciones o pequeños gastos cotidianos que no te aportan un valor real ni bienestar duradero.
3. Implementa la Regla de las 48 Horas para Compras Opcionales
Las compras impulsivas son el enemigo silencioso del ahorro. Ver un producto en oferta o sentir un deseo repentino de adquirir algo desencadena una respuesta emocional de gratificación instantánea.
La solución: Aplica la regla de las 48 horas: cada vez que sientas el impulso de comprar un artículo no esencial cuyo costo supere cierto límite (por ejemplo, ropa nueva, tecnología o accesorios), espera dos días antes de realizar la transacción. Si después de ese tiempo la necesidad sigue siendo real y justificada dentro de tu presupuesto, puedes proceder; de lo contrario, el impulso habrá desaparecido.
4. Establece Objetivos de Ahorro con Nombre y Apellido
Ahorrar «por si acaso» o por inercia suele ser menos efectivo que destinar cada fondo a un propósito específico y motivador.
La solución: Divide tus ahorros en metas claras con plazos definidos:
- Fondo de emergencia: 3 a 6 meses de gastos fijos intocables.
- Metas a mediano plazo: Viajes, pago inicial de vivienda o proyectos personales.
- Fondo de inversión a largo plazo: Jubilación y crecimiento patrimonial.
«El ahorro no es el fruto de la gran riqueza, sino el resultado de la disciplina, el orden y los pequeños hábitos sostenidos en el tiempo.»